Cerca
 Meteo



A 69 anni torna a fare l’autista:rimane al verde per Capo Verde
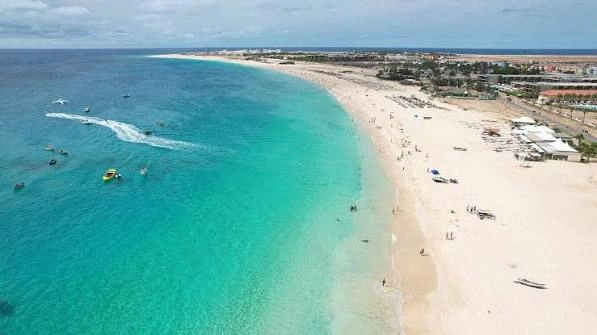
🌐 Ken Robinson, 69 anni, ha investito circa 140 mila euro dei suoi risparmi previdenziali in una camera di un resort di lusso a Capo Verde, convinto di garantirsi una pensione più serena. Ma tra ritardi, rendimenti inferiori alle attese e il dissesto della società che amministrava l’operazione, recuperare il capitale è diventato un percorso complicato. Oggi l’ex consulente finanziario è tornato a lavorare come autista per far fronte alle spese quotidiane. Una vicenda che riaccende i riflettori sui rischi degli investimenti immobiliari all’estero e sulle conseguenze di concentrare il futuro economico in un’unica operazione.
Il sogno di una pensione tranquilla finisce con una nuova corsa al lavoro
Aveva immaginato una vecchiaia diversa, fatta di maggiore tranquillità economica e della possibilità di godersi gli anni dopo una lunga carriera. Invece, a 69 anni, Ken Robinson si ritrova nuovamente al volante per guadagnare ciò che gli serve a vivere. Non perché abbia deciso di rimettersi in gioco per scelta personale, ma perché il denaro che avrebbe dovuto sostenere la sua pensione è rimasto intrappolato in un investimento immobiliare dall’esito incerto.
La cifra in gioco è enorme per chi aveva destinato quei risparmi al proprio futuro: circa 119 mila sterline, equivalenti a circa 140 mila euro. Quasi tutto il capitale previdenziale accumulato nel corso della vita.
Il progetto sembrava promettente: acquistare una camera in un complesso turistico a cinque stelle a Capo Verde e ricavarne un reddito attraverso la gestione alberghiera. La prospettiva era quella di trasformare una somma risparmiata negli anni in una rendita utile durante la pensione.
Oggi, però, il problema non riguarda soltanto quanto abbia fruttato l’operazione. La questione centrale è molto più concreta: come recuperare il capitale investito quando la struttura societaria che lo gestiva entra in crisi e la proprietà diventa difficile da liquidare?
La storia di Robinson dimostra quanto possa essere fragile un progetto di pensionamento costruito su un’unica scommessa finanziaria. E ricorda che un investimento presentato come fonte di reddito passivo può trasformarsi in un problema attivo, capace di condizionare le scelte quotidiane anche molti anni dopo la firma del contratto.
Il consiglio di un amico e la decisione presa nel momento più difficile
Per capire come si sia arrivati a questo punto bisogna tornare al 2010. Robinson lavorava come consulente finanziario, conosceva il mondo del denaro e aveva accumulato risorse destinate a garantirgli una certa sicurezza negli anni successivi.
Ma la sua vita privata era attraversata da una tragedia. La moglie era gravemente malata di tumore al pancreas, una situazione che inevitabilmente concentrava le sue energie su questioni ben più importanti dei mercati e dei rendimenti.
Fu in quel periodo che un amico, anch’egli consulente, gli parlò di un’opportunità a Capo Verde. L’idea era acquistare una camera in un resort di lusso ancora in fase di realizzazione, affidandone la gestione a operatori specializzati e partecipando ai ricavi generati dall’attività alberghiera.
La proposta prevedeva rendimenti indicativi intorno al 7%, al netto delle spese. Una percentuale che, almeno sulla carta, poteva sembrare interessante per chi cercava un’entrata aggiuntiva durante la pensione.
Robinson si fidava della persona che gli aveva presentato l’operazione. Il rapporto personale e la familiarità con il settore finanziario contribuirono a rendere la proposta credibile ai suoi occhi.
Nell’ottobre del 2010 decise di procedere con l’investimento. Tre settimane dopo, sua moglie morì.
È uno degli aspetti più dolorosi della vicenda. Lo stesso Robinson ha riconosciuto, ripensando a quella fase della propria vita, che quello non era il momento ideale per prendere una decisione finanziaria tanto importante.
Non è possibile stabilire quanto il lutto abbia inciso sulla valutazione dell’investimento. Ma il caso mostra un elemento spesso trascurato: anche chi possiede conoscenze economiche può essere vulnerabile quando affronta circostanze personali estreme. L’esperienza professionale non elimina le emozioni, così come la fiducia in una persona conosciuta non sostituisce la verifica indipendente dei rischi.
La promessa del 7% e i primi segnali che qualcosa non funzionava
L’operazione passava attraverso un fondo pensione britannico autogestito, noto come SIPP, e coinvolgeva la società Rowanmoor, incaricata di amministrare il veicolo previdenziale.
Il meccanismo appariva relativamente semplice: acquistare un bene immobiliare legato all’attività turistica e ottenere entrate attraverso la gestione della struttura. Ma tra la prospettiva commerciale e la realtà si aprì presto una distanza considerevole.
Quando Robinson aveva deciso di investire, il resort non era ancora completato. L’apertura richiese più tempo del previsto e trascorsero oltre tre anni prima che l’attività potesse cominciare a generare entrate.
Per un risparmiatore che aveva destinato quasi tutto il proprio capitale previdenziale a un singolo progetto, il ritardo rappresentava già un problema. Il denaro era stato impegnato, ma il reddito atteso non arrivava nei tempi immaginati.
Quando iniziarono i pagamenti, inoltre, gli importi risultarono molto inferiori alle aspettative iniziali. Le entrate annuali si aggiravano intorno a 5.500 euro, mentre spese di gestione, costi del resort e attività promozionali riducevano ulteriormente il beneficio economico effettivo.
Il punto non è che un rendimento del 7% fosse necessariamente impossibile. È che un rendimento prospettato non equivale a un guadagno garantito. Dipende dall’effettiva operatività dell’immobile, dall’andamento delle prenotazioni, dai costi sostenuti e dalla solidità di chi gestisce il progetto.
Una struttura alberghiera può trovarsi in una destinazione turistica attraente e, nello stesso tempo, non riuscire a produrre il reddito previsto. La popolarità di una località non garantisce automaticamente il successo di ogni investimento immobiliare realizzato sul suo territorio.
Per Robinson, le prime difficoltà avrebbero dovuto essere un campanello d’allarme. Ma il capitale era ormai vincolato a un’operazione dalla quale non era semplice uscire.
Capo Verde e il rischio nascosto dietro una proprietà turistica
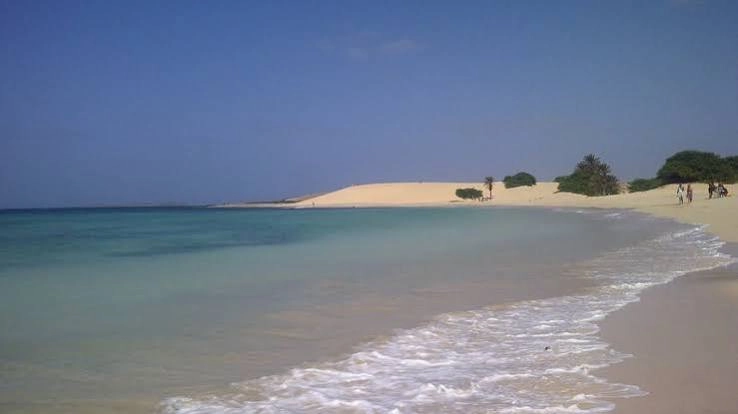
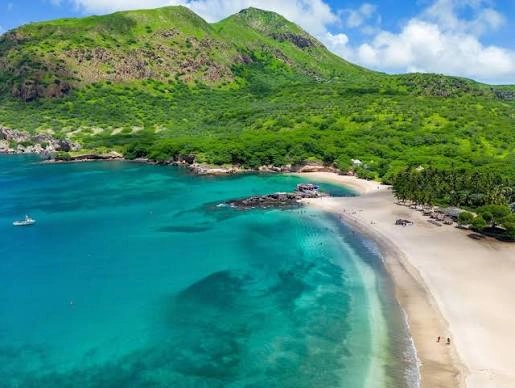
Capo Verde è un arcipelago dell’Atlantico che negli anni ha attirato investimenti nel settore delle vacanze, grazie al clima, alle spiagge e alla possibilità di sviluppare strutture rivolte al turismo internazionale.
Il fascino della destinazione, tuttavia, non deve essere confuso con la sicurezza finanziaria di un singolo progetto.
Comprare una camera in un resort non equivale necessariamente ad acquistare un appartamento da mettere in affitto autonomamente. La possibilità di ottenere un reddito dipende dagli accordi contrattuali, dal modello di gestione, dai costi condivisi e dai diritti effettivamente riconosciuti al proprietario.
L’investitore potrebbe non decidere liberamente quando vendere, a chi affidare l’immobile o come utilizzarlo. Il valore della proprietà può dipendere dalla continuità dell’intero complesso alberghiero e dalla presenza di un operatore disposto a gestirlo.
Nel caso di Robinson, un dettaglio rende la situazione ancora più paradossale: non è mai stato a Capo Verde. La sua partecipazione all’investimento era finanziaria, non legata a un progetto personale di trasferimento o a un immobile che intendesse utilizzare direttamente.
Il problema, quindi, non è soltanto il rendimento deludente. È anche la difficoltà di trasformare un bene collegato a una struttura turistica in denaro effettivamente disponibile.
Un immobile può avere un valore teorico e, allo stesso tempo, risultare difficile da vendere. Per recuperare il capitale serve un acquirente, ma servono anche titoli chiari, una situazione giuridica definita e la possibilità di trasferire correttamente la proprietà.
Quando questi elementi diventano incerti, anche un bene apparentemente concreto può trasformarsi in un investimento illiquido.
La pandemia e il dissesto di Rowanmoor: due colpi decisivi
Quando il progetto sembrava già procedere con difficoltà, il settore turistico si è trovato ad affrontare una crisi globale senza precedenti recenti.
La pandemia di Covid-19 ha ridotto drasticamente i viaggi internazionali, colpendo alberghi e destinazioni turistiche in numerosi Paesi. Per una struttura che dipendeva dai visitatori, la contrazione della domanda ha significato un’ulteriore pressione sui ricavi.
Non si trattava di un rischio esclusivo di Capo Verde. Era uno shock internazionale, ma le sue conseguenze diventavano particolarmente pesanti per chi aveva investito una quota molto elevata dei propri risparmi in un’attività esposta al turismo.
Poi è arrivato un altro passaggio critico. Nel 2023 Rowanmoor è entrata in amministrazione controllata, complicando ulteriormente la posizione degli investitori coinvolti nelle operazioni gestite attraverso la società.
Secondo la ricostruzione disponibile, il bene collegato all’investimento di Robinson risultava formalmente intestato alla società. Questo elemento ha reso più complesso il percorso necessario per recuperare il capitale o procedere alla vendita.
È una distinzione fondamentale: non poter disporre liberamente del proprio investimento non significa necessariamente che il bene non esista, ma può significare che venderlo e ottenere il denaro richieda procedure lunghe e incerte.
La crisi della società di amministrazione ha così aggravato una situazione già segnata da rendimenti inferiori alle attese e dalle difficoltà del comparto turistico.
Il caso evidenzia anche un rischio spesso sottovalutato: quando un investimento dipende da più soggetti — gestori immobiliari, amministratori del fondo, intermediari e operatori locali — il problema di uno solo di questi anelli può complicare l’intera operazione.
Perché recuperare i soldi è diventato così difficile
La domanda che pesa maggiormente sulla vicenda di Robinson è inevitabile: se esiste una camera d’albergo acquistata con i suoi risparmi, perché non venderla e recuperare almeno una parte del capitale?
La risposta riguarda la differenza tra possedere un investimento e poterlo liquidare rapidamente.
Quando un bene è coinvolto in una procedura di amministrazione controllata, occorre chiarire chi abbia titolo per disporne, quali vincoli gravino sulla proprietà e quali passaggi siano necessari per completare un’eventuale cessione. Non basta trovare qualcuno interessato all’acquisto: bisogna anche poter trasferire il bene in modo giuridicamente valido.
Nel caso di Robinson, una possibile soluzione sarebbe la vendita dell’intero complesso a un grande gruppo alberghiero, che potrebbe garantire una nuova gestione e facilitare una riorganizzazione dell’attività. Si tratta, tuttavia, di un’ipotesi e non di un risultato assicurato.
Un eventuale compratore dovrebbe valutare le condizioni della struttura, i costi necessari per gestirla, la redditività attesa e la situazione giuridica degli immobili. E anche qualora si arrivasse a un accordo, resterebbe da capire quale somma potrebbe essere effettivamente riconosciuta al singolo investitore.
Il vero problema è che il capitale previdenziale non è più immediatamente disponibile per finanziare la vita quotidiana. Il denaro investito non può essere utilizzato per pagare le bollette, mentre la pensione deve continuare a coprire le normali spese.
È proprio questa distanza tra patrimonio teorico e liquidità concreta a rendere la vicenda particolarmente difficile. Si può avere un investimento che conserva un valore economico e, nello stesso tempo, non disporre delle risorse necessarie per affrontare le necessità di ogni giorno.
A 69 anni la pensione non basta: il ritorno al lavoro
La conseguenza più visibile del fallimento delle aspettative è la nuova attività lavorativa di Robinson. L’uomo ha ripreso a lavorare come autista per una concessionaria, accettando turni aggiuntivi per riuscire a sostenere le spese.
Non racconta di essere completamente incapace di lavorare. Al contrario, sottolinea di sentirsi ancora abbastanza in forma e in salute. Ma il punto è un altro: avrebbe voluto affrontare questa fase della vita senza la necessità di ricostruire una fonte di reddito attraverso un nuovo impiego.
La pensione statale, secondo il suo racconto, serve principalmente a coprire le spese quotidiane. Il piccolo lavoro gli permette di colmare almeno in parte la distanza tra le entrate disponibili e il costo della vita.
C’è poi un ulteriore elemento familiare. Robinson prevede di dover continuare a lavorare finché la compagna non inizierà a ricevere la propria pensione, tra circa tre anni.
Il futuro, quindi, non dipende soltanto dalla possibilità di recuperare il capitale investito. Dipende anche dall’equilibrio tra le entrate della coppia, le spese ricorrenti e il tempo necessario perché la situazione previdenziale diventi meno fragile.
È una condizione che mette in evidenza quanto possa essere delicato il passaggio dalla vita lavorativa alla pensione. Quando si perde una parte importante delle risorse destinate a quella fase, il margine per correggere gli errori si restringe.
La vicenda non dimostra che tutti gli investimenti immobiliari siano destinati a fallire. Mostra, però, che concentrare quasi tutti i risparmi previdenziali in un solo progetto può compromettere la sicurezza economica proprio quando è più difficile ricostruirla.
La lezione per chi investe i risparmi di una vita
Il caso di Ken Robinson non dovrebbe essere letto soltanto come la storia sfortunata di un uomo che ha seguito il consiglio di un amico. È anche un’occasione per riflettere sulle verifiche che precedono un investimento importante.
Il primo elemento da considerare è la diversificazione. Destinare quasi tutto il capitale a un unico bene, a una sola società o a un settore specifico espone il risparmiatore al rischio che un problema circoscritto comprometta l’intero patrimonio.
Un secondo aspetto riguarda la differenza tra rendimenti prospettati e rendimenti garantiti. Una percentuale indicata nella documentazione commerciale deve essere esaminata con attenzione: occorre capire se si tratti di una previsione, di un obiettivo contrattuale o di una garanzia effettiva, quali condizioni si applichino e chi si assuma il rischio di un eventuale mancato pagamento.
È altrettanto importante verificare la struttura legale dell’operazione. Chi possiede realmente l’immobile? Quali diritti ha l’investitore? Chi controlla i flussi di denaro? Che cosa succede se il gestore fallisce? E soprattutto, quali possibilità esistono per uscire dall’investimento prima della scadenza prevista?
Queste domande diventano ancora più importanti quando il bene si trova all’estero e dipende da un sistema giuridico, fiscale e amministrativo diverso da quello del Paese in cui vive il risparmiatore.
Infine, occorre valutare la liquidabilità. Un investimento può apparire conveniente sulla carta, ma rivelarsi estremamente difficile da vendere. Per chi utilizza il capitale come futura fonte di sostentamento, questa caratteristica può essere importante quanto il rendimento atteso.
La vicenda suggerisce anche di non confondere la fiducia personale con una verifica indipendente. Un consiglio proveniente da un amico o da un professionista conosciuto può essere utile, ma non sostituisce l’esame della documentazione e dei rischi da parte di un consulente indipendente, scelto nell’interesse dell’investitore.
Non è soltanto una perdita finanziaria: è il futuro che cambia
A rendere la storia di Robinson particolarmente amara è il tempo trascorso. L’investimento risale al 2010, quando l’uomo aveva ancora davanti a sé anni di attività professionale e poteva immaginare un futuro economico diverso.
Sedici anni dopo, a 69 anni, il problema non è più soltanto stabilire se il progetto abbia prodotto un rendimento soddisfacente. È capire se e quando sarà possibile recuperare le risorse che avrebbero dovuto accompagnarlo durante la pensione.
Non è corretto affermare che l’intero capitale sia definitivamente perduto: la situazione descritta riguarda soprattutto le difficoltà di recupero e l’incertezza sulla possibilità di monetizzare l’investimento. Ma per chi deve pagare le spese di oggi, un patrimonio bloccato può essere quasi altrettanto problematico di una perdita definitiva.
La storia lascia aperte domande importanti anche sul piano delle responsabilità e delle tutele disponibili. Per stabilire se esistano eventuali diritti a un risarcimento occorre esaminare i contratti, le informazioni fornite prima dell’investimento e il ruolo svolto dai diversi soggetti coinvolti. Non è possibile dedurre automaticamente, dai soli risultati negativi, che sia stata commessa una frode o che qualcuno sia legalmente responsabile.
Resta però una realtà difficile da ignorare: il progetto che doveva garantire una vecchiaia più tranquilla ha finito per costringere Robinson a riorganizzare la propria vita lavorativa.
Il suo racconto è un monito per chiunque stia pensando di investire risorse accumulate in decenni di lavoro. Un rendimento potenzialmente elevato non vale la sicurezza di un investimento se non se ne comprendono fino in fondo i rischi, i vincoli e le condizioni per recuperare il capitale.
A volte il prezzo di una scelta finanziaria sbagliata non si misura soltanto in euro o sterline. Si misura negli anni di lavoro che tornano a riempire un’agenda che si pensava finalmente libera, nelle spese da ricalcolare e nella tranquillità che diventa improvvisamente un obiettivo da riconquistare.
Per Ken Robinson, la pensione immaginata nel 2010 è ancora lontana dalla realtà sperata. E mentre il futuro dell’investimento resta incerto, ogni turno da autista serve a garantire qualcosa di molto concreto: la possibilità di andare avanti.
© RIPRODUZIONE RISERVATA