Cerca
 Meteo


BNPL, dal click al debito: stretta che cambia tutto!
Dal 20 novembre il BNPL entra nel nuovo credito al consumo: più controlli, trasparenza e tutela per chi paga a rate.
Il “compra ora, paga dopo” cambia pelle e il conto, questa volta, non arriva soltanto alla fine dell’acquisto. Dal 20 novembre 2026 la nuova disciplina europea sul credito ai consumatori, la CCD2, diventerà applicabile e investirà anche gran parte delle operazioni di Buy Now Pay Later, il sistema che ha trasformato la rateizzazione in una funzione quasi invisibile del checkout digitale. Non è una semplice modifica tecnica: è il tentativo di riportare dentro le regole del credito un fenomeno esploso proprio grazie alla sua apparente semplicità.
La normativa italiana di recepimento è già stata approvata con il decreto legislativo 31 dicembre 2025, n. 212, entrato in vigore il 10 gennaio 2026; la data del 20 novembre 2026 coincide invece con l’applicazione della nuova disciplina. Per il consumatore significa una cosa molto concreta: quella rata che sullo smartphone sembra quasi una scelta di pagamento qualsiasi torna a essere riconoscibile per quello che è, cioè una forma di finanziamento. La Banca d’Italia lo ha chiarito da tempo e nel 2026 ha acceso nuovamente i riflettori sul fenomeno: il BNPL consente di ricevere subito un bene o un servizio pagando una parte dell’importo e rinviando il resto a rate, generalmente senza interessi se i pagamenti avvengono puntualmente, ma con possibili costi e conseguenze in caso di ritardi.
Il mercato, intanto, corre. Secondo una recente analisi di Bankitalia, l’utilizzo del BNPL tra le famiglie italiane è passato dal 4% del 2022 al 30% nel 2025, anche se circa due terzi degli utilizzatori lo impiegano solo occasionalmente. È un salto enorme che fotografa quanto rapidamente la rateizzazione digitale sia entrata nelle abitudini di consumo. E proprio questa crescita rende più urgente la questione della sostenibilità del debito. La fotografia più aggiornata sulla domanda italiana mostra però anche una realtà meno allarmistica di quanto suggeriscano alcune rappresentazioni: i primi utilizzatori individuati dalle indagini sono soprattutto giovani, digitalmente alfabetizzati e finanziariamente relativamente solidi.
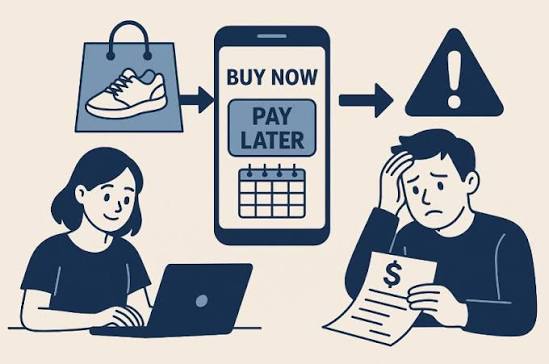
Ma Bankitalia avverte che, dopo il 2022, il fenomeno potrebbe essersi esteso anche a fasce più vulnerabili. È qui che la nuova regolazione prova a intervenire. Il punto centrale è la valutazione del merito creditizio. Per le operazioni che rientrano nel perimetro della CCD2, l’accesso al credito non potrà più essere trattato soltanto come una questione di velocità del pagamento: entrano in gioco obblighi più stringenti di trasparenza e valutazioni della capacità del consumatore di sostenere il rimborso. La direttiva amplia inoltre gli obblighi informativi prima della conclusione del contratto e rafforza la consapevolezza del cliente sulle caratteristiche dell’impegno finanziario assunto. Il bersaglio, quindi, non è il pagamento digitale in sé. Il problema è l’effetto psicologico della frammentazione: un acquisto da 300 euro può apparire molto meno impegnativo quando viene presentato come una sequenza di piccole rate. Ma tre, quattro o più impegni contemporaneamente continuano a essere debiti, anche quando vengono distribuiti tra applicazioni diverse e addebiti automatici.
La Banca d’Italia rileva infatti elementi di vulnerabilità tra gli utilizzatori del BNPL, compresa una maggiore presenza di persone con redditi medio-bassi, risorse patrimoniali limitate, debiti preesistenti o ritardi nei rimborsi. La vera sfida della riforma sarà allora impedire che la tecnologia renda il credito più facile da ottenere proprio quando sarebbe necessario fermarsi e valutare la propria capacità di rimborso. Non si tratta di demonizzare Klarna, Scalapay, PayPal o gli altri operatori: il BNPL può essere uno strumento utile e, se utilizzato correttamente, permette di distribuire una spesa senza interessi per il consumatore. Ma la comodità non può cancellare la natura finanziaria dell’operazione. Anche la Banca d’Italia sottolinea che la nuova cornice mira a promuovere un uso responsabile del servizio, riducendo i rischi di sovraindebitamento e difficoltà di rimborso senza bloccare l’innovazione. Un altro elemento decisivo riguarda le informazioni: il consumatore dovrà poter capire prima di accettare quali siano le condizioni dell’operazione, quali obblighi assuma e quali costi possano scattare in caso di mancato pagamento. Il principio è semplice ma dirompente: meno spazio alla percezione del “clic gratuito”, più spazio alla consapevolezza. La stessa normativa italiana prevede specifiche esclusioni e deroghe, tra cui fattispecie relative a crediti inferiori a 200 euro e a determinate dilazioni prive di interessi o oneri, secondo le condizioni stabilite dalla disciplina e dalla regolamentazione attuativa. Per il mercato significa dunque un cambio di passo. Il BNPL non scompare, ma perde progressivamente quella zona di invisibilità che ne aveva favorito la diffusione come semplice modalità di pagamento. Per gli operatori aumentano gli obblighi; per gli esercenti diventa ancora più importante comprendere quale modello di rateizzazione stanno offrendo; per i consumatori cresce il diritto a sapere esattamente quale impegno stanno assumendo. Il messaggio della riforma è netto: dietro una rata piccola può esserci un credito vero. E dietro molti piccoli crediti può accumularsi un peso che il portafoglio familiare non riesce più a sostenere. Dal 20 novembre la rivoluzione del “compra ora, paga dopo” entra così nella sua fase adulta: meno scorciatoie, più trasparenza e soprattutto una parola che il marketing digitale aveva quasi cancellato dal vocabolario quotidiano degli acquisti: debito.
© RIPRODUZIONE RISERVATA