Cerca
 Meteo


Affitti o mutuo: quanto pesa davvero la casa sul reddito nel 2026
🌐 Crisi abitativa, affitti, mutui e prezzi delle case stanno ridisegnando le scelte di milioni di famiglie. Nelle grandi città il costo di un tetto assorbe una quota crescente dello stipendio, mentre anche comprare richiede capitale, garanzie e una rata sostenibile. Milano e Roma restano tra i mercati più difficili, ma la pressione si allarga a Bologna, Firenze e agli altri centri universitari. E quando il bilancio non regge, il problema può trasformarsi in morosità e sfratto.
La casa è diventata una voce di spesa che decide il resto del bilancio
La crisi abitativa non è più soltanto una questione immobiliare. È diventata una questione di reddito disponibile, mobilità sociale e qualità della vita.
Il punto di partenza è semplice: avere un’abitazione costa sempre di più rispetto alla capacità di spesa di una parte significativa della popolazione. In Italia, secondo le elaborazioni più recenti sullo stress abitativo, circa 3 milioni di persone si trovano in una situazione nella quale affitto o rata del mutuo possono assorbire oltre il 40% del reddito disponibile.
È una soglia importante. Quando la casa supera quella quota, infatti, il problema non è soltanto arrivare a fine mese. Significa avere meno risorse per alimentari, trasporti, istruzione, salute, risparmio e imprevisti.
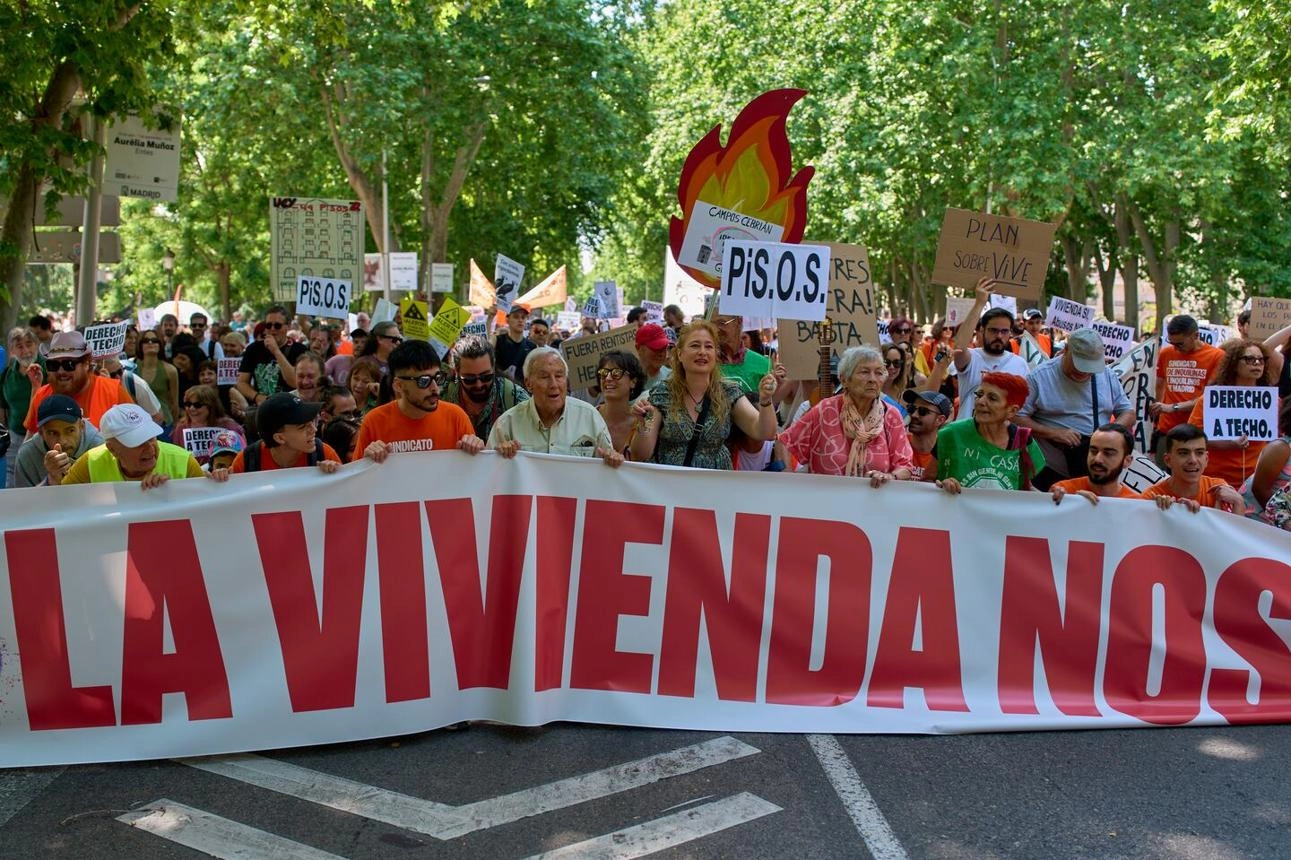
E proprio per questo la protesta esplosa in Spagna assume un significato che va oltre Madrid. Il governo di Pedro Sánchez ha riportato al centro dell’agenda politica il tema dell’accessibilità abitativa, fino a legarlo alle elezioni anticipate del 29 novembre. Le nuove misure approvate includono interventi su affitti, sfratti e disponibilità di abitazioni.
Il problema, però, non riguarda soltanto la Spagna.
Affitti, Milano resta il caso più difficile
Per chi non possiede una casa e deve cercarla sul mercato, la prima barriera è il canone mensile. E nelle grandi città italiane la distanza tra stipendio e affitto può diventare rapidamente difficile da colmare.
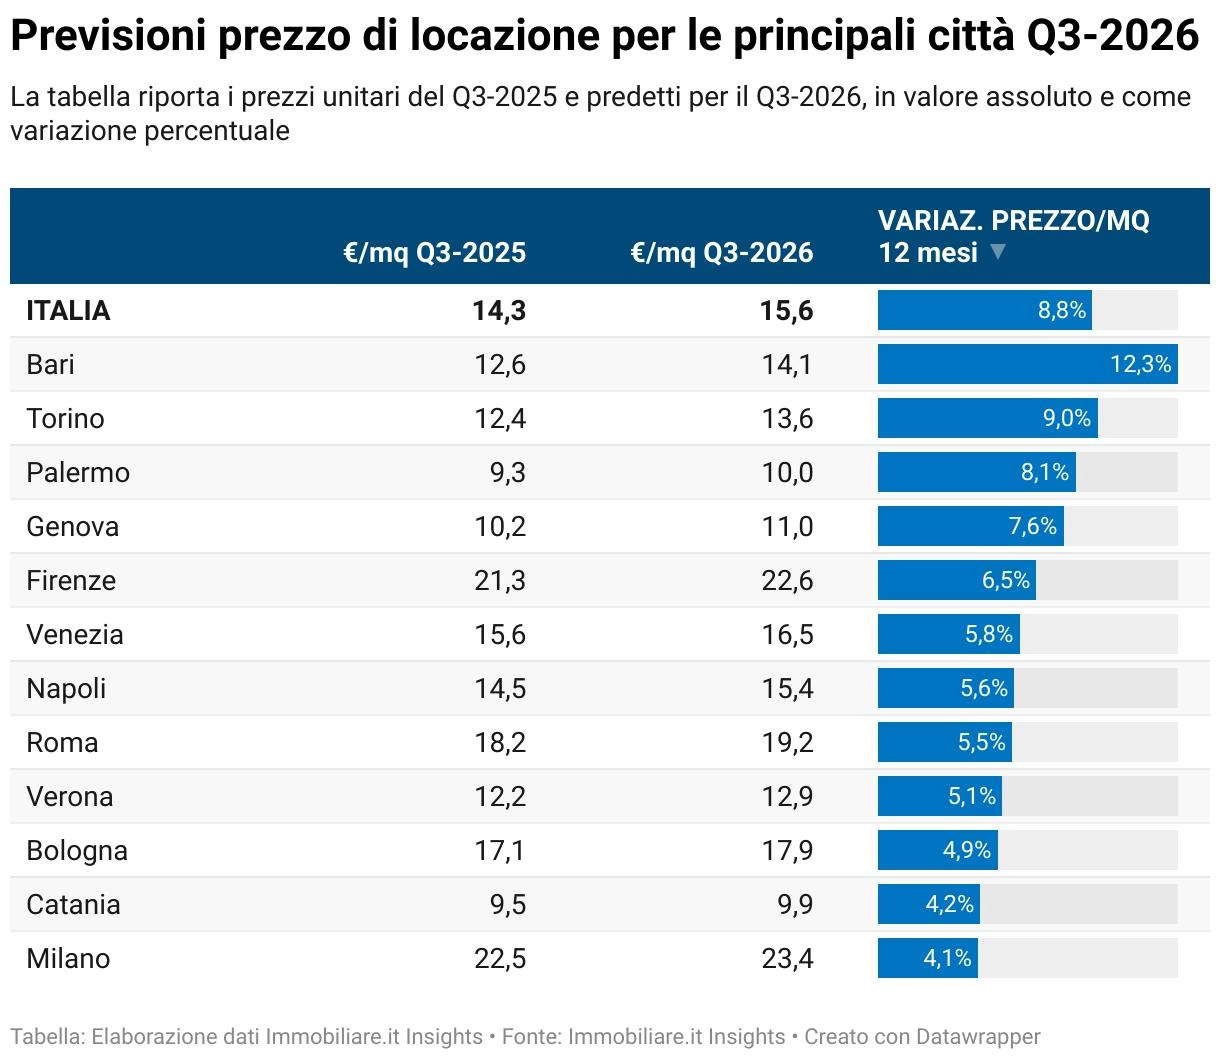
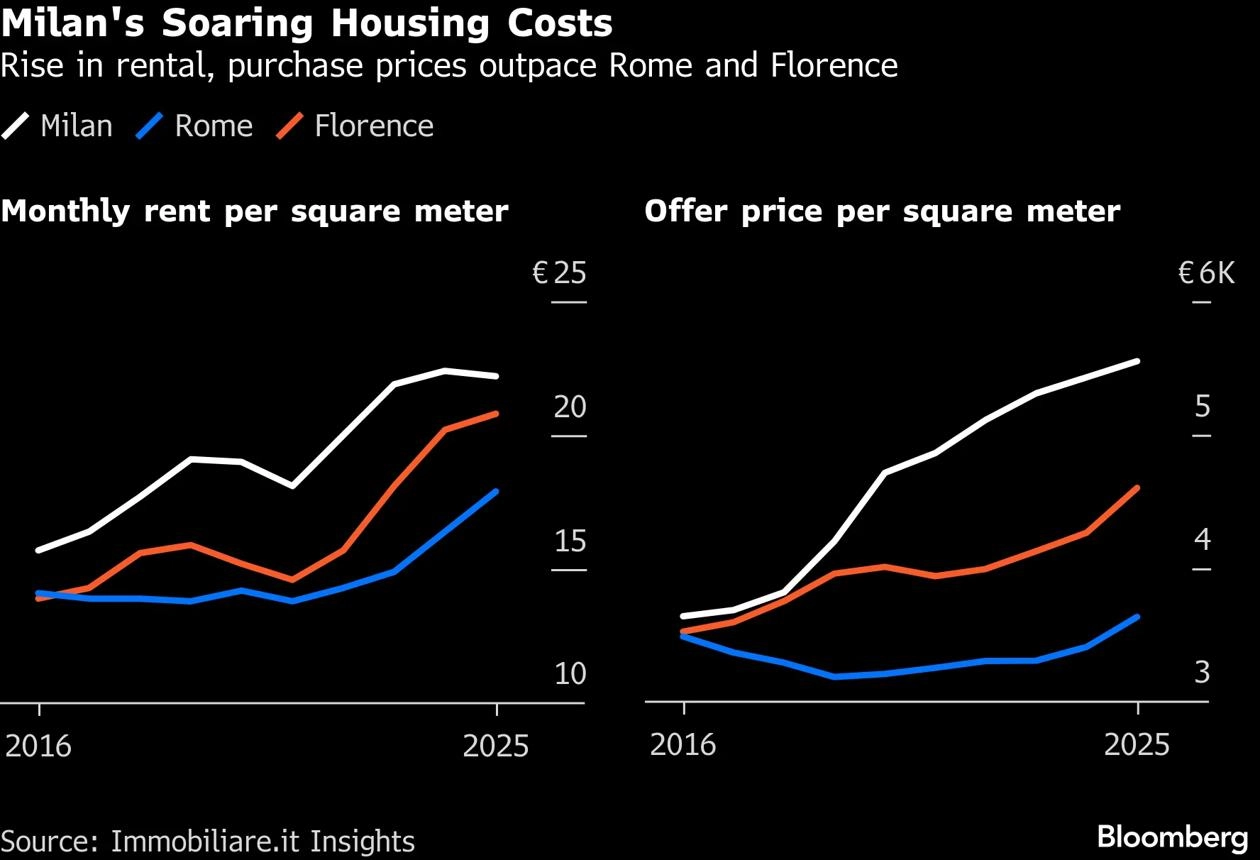
Le rilevazioni disponibili per il 2026 mostrano, per esempio, valori medi degli annunci intorno ai 22,55 euro al metro quadrato a Milano e ai 19,31 euro a Roma, con livelli inferiori ma comunque rilevanti a Bologna, Firenze, Torino e Napoli.
La differenza rispetto al passato è che oggi la domanda non si concentra necessariamente sulla ricerca dell’appartamento ideale. Sempre più spesso la domanda è molto più essenziale: quale casa posso permettermi senza sacrificare tutto il resto?
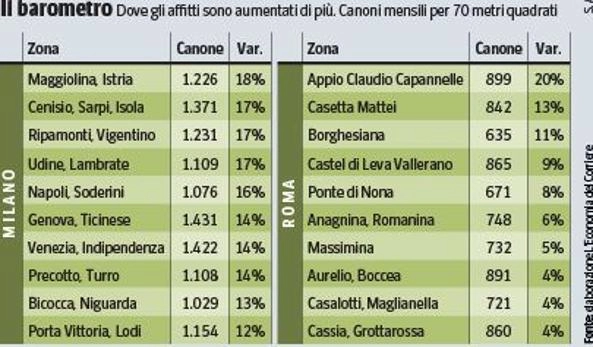
A Milano un bilocale può arrivare a costare mediamente oltre 1.100 euro al mese, mentre a Roma la cifra si avvicina ai 1.000 euro nelle rilevazioni sui canoni medi. Sono importi ai quali devono essere aggiunte spese condominiali, utenze, eventuali costi di riscaldamento e trasporti.
Per un lavoratore con uno stipendio medio, il calcolo è immediato: anche quando il contratto di lavoro è stabile, il canone può occupare una parte così consistente del reddito da rendere indispensabile condividere l’abitazione, vivere lontano dal centro oppure rinunciare ad altri consumi.
Stanza singola, la soluzione più economica che non è più economica
La stanza rappresenta da anni la valvola di sicurezza del mercato immobiliare per studenti, giovani lavoratori e single. Ma anche questa soluzione sta diventando costosa.
A fine marzo 2026, secondo i dati disponibili sul mercato delle stanze, Milano raggiungeva circa 729 euro al mese per una singola, davanti a Firenze con 625 euro, Roma con 609 e Bologna con 599.
Il fenomeno è particolarmente significativo perché mostra come la crisi non riguardi soltanto chi cerca una famigliare abitazione di 70 o 80 metri quadrati.
Riguarda anche chi cerca una sola camera da letto.
In altre parole, il mercato sta comprimendo progressivamente lo spazio abitativo accessibile. Prima si rinuncia alla casa intera e si passa alla condivisione. Poi si cerca una stanza più lontana dal centro. Infine, per molti, la scelta diventa se restare nella città dove lavorano o studiano.
Ed è qui che il problema abitativo si intreccia con quello della mobilità professionale.
Comprare casa: la rata non è l’unico ostacolo
L’alternativa all’affitto, naturalmente, è comprare. Ma dire che la rata del mutuo può essere simile a un affitto non significa che acquistare sia automaticamente più conveniente.
Prima della rata viene il capitale iniziale.
Servono normalmente risparmi per coprire una parte del prezzo dell’immobile, oltre alle spese legate alla compravendita, alla banca, alle imposte e agli eventuali lavori. Per chi non dispone di una famiglia alle spalle o di un patrimonio accumulato, questo rappresenta spesso l’ostacolo principale.
Nel frattempo, i prezzi delle abitazioni italiane continuano a crescere. Nel secondo trimestre 2026, l’Istat ha registrato un aumento dell’1,7% rispetto al trimestre precedente e del 4% su base annua. Per le abitazioni nuove la crescita tendenziale è stata del 5%, mentre per quelle esistenti del 3,7%.
Quindi il paradosso è evidente: anche se l’accesso al credito è diventato meno problematico rispetto alle fasi più dure della stretta monetaria, la casa continua a rincarare.
A ottobre, inoltre, sul mercato dei mutui si trovano offerte con tassi a partire da circa il 2,95% in alcune simulazioni per la prima casa. Ma il tasso realmente ottenibile dipende dal profilo del richiedente, dall’importo finanziato, dal valore dell’immobile e dalle condizioni della banca.
La rata, dunque, va sempre calcolata sul caso concreto.
L’hinterland fa risparmiare sulla casa, ma presenta un altro conto
Quando il centro diventa troppo costoso, la soluzione più intuitiva è spostarsi fuori città.
È una strategia che può funzionare, ma non è gratuita.
Un immobile nell’hinterland può costare significativamente meno rispetto a uno equivalente nelle zone centrali. Il risparmio sulla rata o sull’affitto, però, può trasformarsi in tempo di viaggio, carburante, abbonamenti ferroviari e maggiore dipendenza dall’automobile.
Il costo della casa, quindi, non dovrebbe essere calcolato soltanto considerando il canone o la rata.
Per una famiglia, il vero costo dell’abitare è dato da una combinazione di casa, trasporti, energia, manutenzione e tempo.
È anche per questo che il problema non si risolve semplicemente costruendo abitazioni lontano dai grandi centri. Se i posti di lavoro, gli ospedali, le scuole e i servizi rimangono concentrati nelle città, il trasferimento verso l’esterno rischia di spostare una parte della spesa anziché eliminarla.
Il nodo vero sono gli stipendi
La variabile che rende la crisi abitativa particolarmente difficile da affrontare è il rapporto tra prezzo della casa e reddito.
Un affitto elevato può essere sostenibile da un professionista con un reddito alto e diventare proibitivo per un lavoratore con lo stesso contratto ma uno stipendio più basso.
Per questo la discussione sul caro casa non può essere separata da quella sui salari.
Se gli affitti crescono più rapidamente delle retribuzioni, la percentuale di reddito necessaria per abitare in una determinata città aumenta. E se contemporaneamente salgono energia, alimentari e trasporti, il margine residuo si restringe ulteriormente.
La conseguenza è una sorta di selezione economica delle città: chi dispone di redditi elevati riesce a restare nei quartieri più richiesti; chi ha redditi intermedi si sposta verso zone periferiche o condivide; chi ha redditi bassi rischia di essere escluso dal mercato privato.
Quando l’affitto non si riesce più a pagare
Il livello più grave della crisi arriva quando non si tratta più di scegliere tra centro e periferia, bilocale e stanza, acquisto e locazione.
Arriva quando il canone non viene più pagato.
I dati sugli sfratti mostrano quanto il problema sia concreto. Nel 2024 sono stati emessi 40.158 provvedimenti di sfratto, quasi il 75% riconducibile a morosità o ad altre cause, mentre gli sfratti effettivamente eseguiti sono stati 21.337. Le richieste di esecuzione presentate agli ufficiali giudiziari hanno raggiunto quota 81.054.
Dietro questi numeri non c’è soltanto una controversia tra proprietario e inquilino.
C’è un problema di fragilità finanziaria.
Da una parte il proprietario può trovarsi a non incassare il canone e continuare a sostenere tasse, manutenzione, eventuali rate e altre spese. Dall’altra l’inquilino può avere perso la capacità di pagare dopo una riduzione del reddito, una separazione, la perdita del lavoro o un aumento improvviso delle spese.
La crisi abitativa, dunque, può produrre un effetto a catena che coinvolge entrambi i lati del contratto.
L’Europa cerca una risposta, ma la casa resta un problema locale
La questione è ormai entrata stabilmente nell’agenda europea.
Il nuovo quadro europeo sull’housing affordability punta anche ad aumentare l’offerta abitativa, accelerare autorizzazioni e ristrutturazioni e fornire agli enti locali strumenti per intervenire nei mercati maggiormente sotto pressione. Particolare attenzione viene riservata anche agli effetti degli affitti brevi sulla disponibilità di abitazioni per i residenti.
Ma la difficoltà sta proprio nella natura del problema.
La casa si compra e si affitta in un mercato locale. Gli stipendi sono determinati dal mercato del lavoro locale. I trasporti dipendono dalle infrastrutture locali. E la disponibilità di alloggi dipende dalle decisioni urbanistiche delle singole città.
Non esiste quindi una soluzione unica.
Chi paga di più, alla fine?
La risposta dipende dalla condizione di partenza.
L’inquilino paga soprattutto l’assenza di patrimonio: deve sostenere ogni mese un costo che non costruisce direttamente un capitale proprio e può essere costretto a cambiare casa quando il canone diventa insostenibile.
Il proprietario con mutuo affronta invece il peso del debito iniziale, il rischio dei tassi, le spese di manutenzione e l’enorme barriera rappresentata dall’anticipo necessario per comprare.
Il giovane single è spesso penalizzato perché non può dividere il reddito con un partner e affronta prezzi elevati anche per una stanza.
La famiglia può beneficiare della condivisione delle spese, ma deve cercare abitazioni più grandi e quindi affrontare un esborso complessivo superiore.
E chi ha un reddito basso o discontinuo è esposto al rischio maggiore: non può comprare facilmente, non riesce a sostenere un affitto elevato e dispone di meno alternative quando il mercato sale.
La crisi della casa, quindi, non è soltanto una gara tra chi paga un affitto e chi paga un mutuo. È una questione di accesso.
Quando il costo del tetto cresce più rapidamente della capacità di reddito, la casa smette di essere semplicemente un bene e diventa il principale fattore che determina dove una persona può vivere, lavorare e costruire il proprio futuro. Ed è questo il motivo per cui dalle piazze di Madrid alle grandi città italiane la domanda sta diventando sempre più difficile da ignorare: non quanto vale una casa, ma chi può ancora permettersela.
© RIPRODUZIONE RISERVATA