Cerca
 Meteo



Lusso, finisce l’era dei rincari: la Cina cambia le regole della moda
🌐 Louis Vuitton, crisi del lusso, mercato cinese, Uniqlo e Zara: le grandi maison europee affrontano una delle fasi più delicate degli ultimi anni, mentre i consumatori diventano più selettivi e rivalutano il rapporto tra prezzo, qualità e prestigio. Nel terzo trimestre 2026, la divisione moda e pelletteria di LVMH ha registrato una flessione del 5%, mentre il gruppo giapponese Fast Retailing, proprietario di Uniqlo, ha chiuso l’esercizio con un nuovo record di redditività. Dietro questi numeri si nasconde un cambiamento profondo: pagare di più non significa più, automaticamente, desiderare di più.
Louis Vuitton rallenta, il mercato del lusso perde certezze
Per anni il lusso europeo ha seguito una strategia apparentemente vincente: aumentare i prezzi, rafforzare l’esclusività dei prodotti e puntare sui clienti con maggiore capacità di spesa. Le borse iconiche, gli accessori firmati e le collezioni delle grandi maison sono diventati simboli di status sempre più costosi. Ora, però, il meccanismo mostra crepe evidenti.
L’ultimo campanello d’allarme arriva da LVMH, il gruppo che riunisce marchi come Louis Vuitton, Dior, Fendi, Bulgari e Tiffany. Nel terzo trimestre del 2026, i ricavi complessivi sono cresciuti organicamente dell’1%, raggiungendo 18,5 miliardi di euro. La divisione moda e pelletteria, tuttavia, ha registrato una contrazione del 5%, fermandosi a circa 8,25 miliardi.
È un risultato peggiore delle attese del mercato e particolarmente significativo perché riguarda il cuore dell’impero del lusso costruito da Bernard Arnault. Proprio i marchi che hanno trainato per anni la crescita del gruppo devono ora fare i conti con una domanda meno dinamica e con consumatori che non sembrano più disposti ad acquistare alle stesse condizioni del passato.
Il problema non è soltanto vendere meno: è convincere nuovamente le persone che il prezzo richiesto sia giustificato.
La distinzione è fondamentale. Una flessione temporanea può essere affrontata con nuove collezioni, investimenti commerciali e strategie di espansione. Quando, invece, cambia la percezione del valore di un prodotto, la risposta diventa più complessa. Il marchio deve dimostrare che la propria identità, la qualità dei materiali, la lavorazione e il design valgono davvero la differenza rispetto alle alternative.
Cina, la frenata che scuote le grandi firme
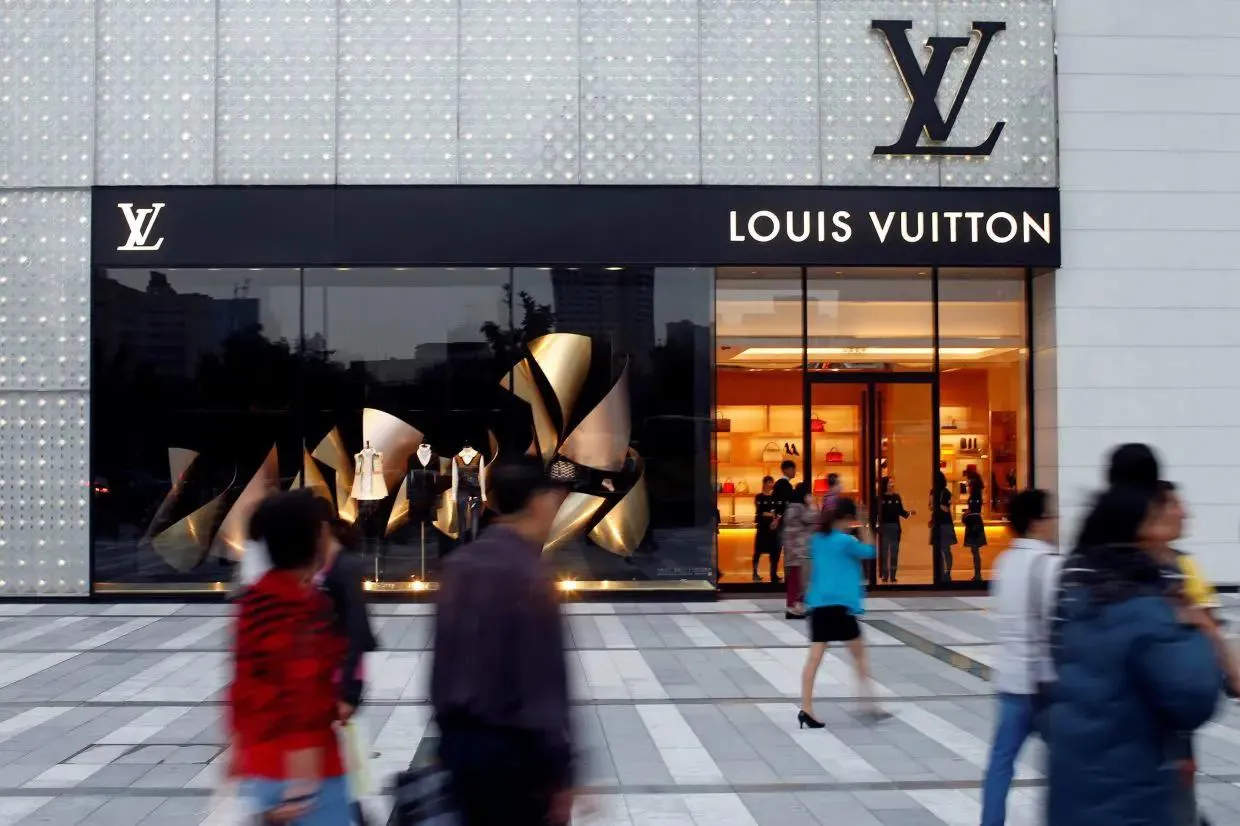
Il mercato cinese rappresenta uno dei principali nodi della crisi. Per lungo tempo, la crescita della ricchezza e l’espansione della classe benestante hanno alimentato la domanda di prodotti europei, sia nelle boutique locali sia durante i viaggi all’estero.
Oggi lo scenario è differente. Il rallentamento economico, le difficoltà del settore immobiliare e la maggiore prudenza nelle spese stanno modificando il comportamento dei consumatori. Anche chi può permettersi una borsa da migliaia di euro può decidere di rinviare l’acquisto, preferire un marchio meno costoso oppure destinare il proprio denaro ad altre esperienze.
Nel trimestre più recente, LVMH ha segnalato una contrazione del 5% in Asia, escluso il Giappone. La debolezza della domanda cinese ha pesato sui risultati del gruppo, mentre le vendite hanno mostrato un andamento migliore in altri mercati, tra cui Stati Uniti, Europa e Giappone.
A rendere il quadro ancora più delicato si aggiunge il rafforzamento dei controlli fiscali sui patrimoni più elevati annunciato da Pechino. Le nuove verifiche e gli obblighi fiscali possono indurre una parte della clientela facoltosa a riconsiderare le proprie spese, soprattutto in una fase di maggiore incertezza finanziaria.
Non significa che la ricchezza sia improvvisamente scomparsa. È cambiato il modo in cui una parte dei consumatori decide di utilizzarla.
Per le maison, questa trasformazione è particolarmente insidiosa: il mercato cinese non è soltanto una destinazione commerciale, ma un elemento essenziale delle strategie globali. Quando rallentano gli acquisti in Asia, gli effetti possono arrivare anche alle boutique europee, che per anni hanno beneficiato della spesa dei turisti cinesi.
Il lusso ha alzato troppo i prezzi?
La crisi attuale porta al centro una domanda scomoda per l’intero settore: fino a che punto è possibile aumentare i listini senza compromettere la domanda?
Dopo la ripartenza successiva alla pandemia, molte maison hanno ritoccato ripetutamente i prezzi. La strategia ha rafforzato il posizionamento esclusivo e sostenuto i ricavi, ma ha anche reso alcuni prodotti sempre meno accessibili alla clientela aspirazionale, cioè a chi desidera acquistare un articolo di lusso pur dovendo pianificare attentamente la spesa.
Questa fascia di consumatori è importante perché amplia la base commerciale dei marchi. Non tutti acquistano una borsa firmata ogni mese, ma molti risparmiano per un regalo, un anniversario o un’occasione speciale. Se il costo continua a salire, l’acquisto può diventare irraggiungibile oppure perdere priorità rispetto ad altre spese.
Il risultato è un mercato più ristretto e polarizzato. Da un lato resistono i clienti con patrimoni molto elevati, per i quali determinati prodotti restano desiderabili. Dall’altro, una parte degli acquirenti occasionali si allontana, mentre cresce l’attenzione verso la qualità effettiva, la durata e la possibilità di utilizzare un capo in molte situazioni.
Il prestigio continua ad avere un valore, ma non è più sufficiente in ogni circostanza. Il consumatore vuole capire che cosa giustifichi il sovrapprezzo e che cosa distingua davvero un articolo esclusivo da uno più accessibile.
Per i marchi, ridurre i prezzi non è una soluzione semplice: sconti aggressivi rischiano di indebolire la percezione di esclusività e di irritare chi ha acquistato in precedenza a condizioni più onerose. Ma insistere soltanto sui rincari può restringere ulteriormente la clientela.
La sfida è ricostruire il valore percepito senza trasformare l’esclusività in una barriera commerciale.
Uniqlo accelera: il successo della moda che punta sulla sostanza
Mentre le grandi maison cercano di ritrovare slancio, Uniqlo dimostra che esiste una strada diversa per crescere nel mercato globale dell’abbigliamento.
Il gruppo giapponese Fast Retailing ha chiuso l’esercizio terminato il 31 agosto 2026 con ricavi per circa 3.963 miliardi di yen e un utile operativo in aumento del 32%, a oltre 743 miliardi di yen. Si tratta del quinto anno consecutivo di profitti record.
La differenza rispetto al lusso non riguarda soltanto i prezzi. Uniqlo costruisce la propria offerta attorno a capi funzionali, linee essenziali, materiali studiati per un uso quotidiano e un’identità commerciale facilmente riconoscibile. Il consumatore non acquista necessariamente un simbolo di appartenenza sociale: cerca un prodotto che risponda a esigenze concrete, abbia una durata soddisfacente e possa essere utilizzato spesso.
Anche la distribuzione conta. La presenza internazionale, il rafforzamento dei negozi di grandi dimensioni e l’espansione in nuovi mercati permettono al gruppo di diversificare le fonti di crescita.
Un dato è particolarmente significativo: per la prima volta, Nord America ed Europa hanno superato insieme la Grande Cina come principale area di contribuzione agli utili del gruppo. Questo risultato non significa che Uniqlo sia immune dai problemi del mercato cinese, ma dimostra quanto possa essere importante diversificare geograficamente il proprio business.
Il successo del marchio giapponese, inoltre, non prova che i consumatori abbiano abbandonato in massa il lusso per acquistare capi economici. I due segmenti hanno funzioni e clienti differenti. Mostra, piuttosto, che in una fase di incertezza economica il rapporto tra utilità, prezzo e qualità torna a pesare nelle decisioni d’acquisto.
Zara e la fascia intermedia conquistano spazio
Anche Zara beneficia di un mercato in cui una parte dei consumatori cerca un equilibrio diverso tra spesa e desiderabilità.
Il marchio spagnolo, appartenente a Inditex, intercetta clienti interessati alle tendenze, al rinnovamento frequente delle collezioni e a un’estetica contemporanea senza i prezzi delle grandi maison. La velocità con cui porta nuovi modelli nei negozi gli permette di rispondere alle preferenze del pubblico, anche se il suo modello commerciale resta differente da quello di Uniqlo.
Accanto a questi operatori cresce l’importanza della fascia intermedia, che cerca di combinare design, qualità percepita e prezzi inferiori a quelli del lusso tradizionale. Collaborazioni con stilisti, collezioni speciali e investimenti nella presentazione dei prodotti contribuiscono a rendere questa offerta più riconoscibile.
È una competizione che mette in discussione una vecchia convinzione: per vestirsi bene, seguire le tendenze o acquistare un capo dal design distintivo non è indispensabile spendere cifre molto elevate.
Per le maison, il rischio non consiste necessariamente nella perdita di tutti i clienti a favore di Zara o Uniqlo. È più sottile: una persona può continuare ad apprezzare Louis Vuitton e, allo stesso tempo, decidere che una nuova borsa non giustifica il prezzo richiesto. Può mantenere il marchio tra i propri desideri senza trasformare quel desiderio in un acquisto.
È proprio questa distanza tra aspirazione e spesa effettiva a rendere più difficile il recupero del settore.
La crisi non colpisce tutti allo stesso modo
Sarebbe sbagliato interpretare i dati di LVMH come la prova di un crollo uniforme di tutti i beni di lusso. All’interno dello stesso gruppo, le performance variano in base alla categoria, al marchio e al mercato geografico.
Nel terzo trimestre, per esempio, la divisione di distribuzione selettiva, che comprende Sephora, ha registrato una crescita organica dell’8%. Anche orologi e gioielli hanno mantenuto un andamento positivo, pur rallentando rispetto ai periodi precedenti.
Questo dimostra che il settore non è privo di opportunità. Alcune categorie continuano ad attrarre i consumatori grazie alla riconoscibilità dei prodotti, alla componente artigianale, alla domanda di gioielli o alla capacità di offrire un’esperienza d’acquisto distintiva.
La questione è capire quali caratteristiche riescano ancora a sostenere la domanda e quali, invece, non bastino più a giustificare prezzi crescenti.
Il mercato finanziario sta già riflettendo questi dubbi. Nel corso del 2026, le società europee del lusso hanno subito forti perdite di valore, mentre gli investitori hanno ridimensionato le aspettative di una rapida ripresa. Non è una sentenza definitiva sul futuro delle maison, ma un segnale di quanto sia cambiata la valutazione delle loro prospettive.
Per recuperare fiducia, non basterà attendere un miglioramento dell’economia cinese. I marchi dovranno dimostrare di saper innovare, difendere la qualità, comprendere le nuove abitudini e costruire un rapporto più solido con il cliente.
Il futuro della moda si giocherà sul valore, non soltanto sul marchio
La trasformazione in corso non coincide con la fine del lusso. I marchi storici conservano una forza simbolica, una capacità creativa e una riconoscibilità che i concorrenti non possono replicare automaticamente. Ma il loro vantaggio non può essere considerato illimitato.
La domanda decisiva è se le grandi maison riusciranno a dimostrare che i propri prodotti meritano il prezzo richiesto anche in un contesto in cui i consumatori hanno più alternative e meno voglia di acquistare per abitudine o per status.
Uniqlo e Zara rappresentano due risposte diverse a questa evoluzione: funzionalità e continuità nel primo caso, rapidità e accessibilità alle tendenze nel secondo. Il lusso dovrà trovare una propria risposta, senza rinunciare alla qualità e all’identità che lo distinguono, ma evitando che i rincari diventino l’unico motore della crescita.
La Cina rimane un mercato fondamentale, ma non può essere considerata una garanzia permanente di espansione. La prudenza dei consumatori, i cambiamenti fiscali e le difficoltà economiche mostrano quanto sia rischioso dipendere da una sola area per sostenere le vendite globali.
I prossimi risultati di Hermès e Kering contribuiranno a chiarire se la frenata sia diffusa tra le principali maison e quali marchi riescano a resistere meglio. Nel frattempo, i dati di LVMH e Fast Retailing offrono già un’indicazione concreta: il settore della moda sta attraversando una fase in cui le vecchie strategie non garantiscono più gli stessi risultati.
Il lusso non perde necessariamente il suo fascino: perde la certezza che quel fascino basti a giustificare qualsiasi prezzo. È questa la vera sfida che attende Louis Vuitton e le altre grandi firme nei prossimi mesi.
© RIPRODUZIONE RISERVATA