Cerca
 Meteo


L’assemblea dice no al piano alternativo
Il voto del 29 ottobre 2026 segna una svolta nella contesa bancaria che coinvolge Monte dei Paschi di Siena e Intesa Sanpaolo. Gli azionisti del Monte hanno respinto, con percentuali molto nette, le operazioni proposte dalla gestione guidata da Luigi Lovaglio per opporsi all’offerta pubblica di acquisto e scambio di Intesa. Sull’offerta a Banco BPM i contrari hanno rappresentato il 91,1 per cento del capitale presente; su Banca Generali il 90,9 per cento. È una bocciatura che indebolisce la strategia alternativa e apre una fase nuova nel confronto fra i gruppi.
La partecipazione assembleare è stata pari a circa il 65,85 per cento del capitale. Era stata respinta anche la proposta di fusione per incorporazione di Mediobanca in Mps, con il 63,65 per cento di voti contrari tra i presenti; il progetto di riduzione volontaria del capitale finalizzato a una distribuzione straordinaria è stato bocciato da oltre il 90 per cento. I numeri non lasciano dubbi sul giudizio espresso in assemblea rispetto a quei punti. Ma votare contro un piano di difesa non equivale giuridicamente a completare l’acquisizione proposta dal concorrente.
L’Opas di Intesa Sanpaolo segue infatti proprie condizioni di efficacia, procedure e controlli. Il consenso degli azionisti favorevoli al percorso del grande gruppo torinese è politicamente e finanziariamente rilevante, ma non sostituisce l’adesione formale all’offerta né le autorizzazioni richieste. È un passaggio essenziale per evitare un racconto eccessivamente semplificato: il Monte ha respinto alcune strade, e per le altre saranno decisive le successive scadenze regolatorie.

Il ruolo dei grandi soci e il valore dell’offerta
La posizione di Delfin, azionista di peso del Monte, e quella di altri investitori rilevanti hanno contribuito al contesto del voto. La holding aveva già comunicato la propria intenzione di aderire all’offerta di Intesa con la partecipazione detenuta in Mps, indicando anche una linea coerente nella votazione assembleare. Le scelte di azionisti di questa dimensione possono influenzare in modo decisivo la direzione strategica, ma il risultato resta un atto collettivo formato dai voti espressi.
Intesa aveva presentato un’operazione di dimensioni rilevanti e aveva successivamente aumentato la componente in contanti del corrispettivo, aggiungendo 25 centesimi per azione Mps rispetto alla precedente proposta. Il confronto fra le valutazioni non può però basarsi soltanto sulla cifra nominale: un’offerta mista in denaro e azioni varia di valore con l’andamento dei titoli e con le condizioni stabilite. Gli azionisti devono esaminare documentazione e rischi, non soltanto gli slogan delle società interessate.

Lovaglio ha rivendicato il lavoro svolto e ha sostenuto che il confronto abbia contribuito a migliorare le condizioni prospettate dall’offerente. Si tratta di una posizione espressa dal management, mentre l’esito assembleare rappresenta un fatto verificato. Il giudizio sulle strategie non può essere confuso con la cronaca del voto: la stessa operazione può essere descritta come successo negoziale da un soggetto e come sconfitta strategica da un altro, senza che uno dei due racconti esaurisca la realtà.
In un’offerta pubblica di acquisto e scambio la trasparenza informativa assume un’importanza speciale. I soci devono comprendere non soltanto la quantità di denaro e azioni prevista dal corrispettivo, ma anche come potrebbe modificarsi il valore della componente azionaria e quali eventi possono incidere sull’efficacia dell’operazione. Il confronto fra alternative societarie, inoltre, richiede ipotesi industriali verificabili e valutazioni dei costi di integrazione. L’assemblea del 29 ottobre ha segnato una forte preferenza rispetto al piano presentato da Lovaglio, ma non ha risolto automaticamente tutte le questioni aperte. Restano i passaggi regolatori e la verifica concreta degli effetti su clienti e lavoratori. In assenza di questi elementi, definire l’esito come già perfezionato confonderebbe una decisione societaria rilevante con la conclusione di un processo complesso.
Siena, concorrenza e futuro del credito
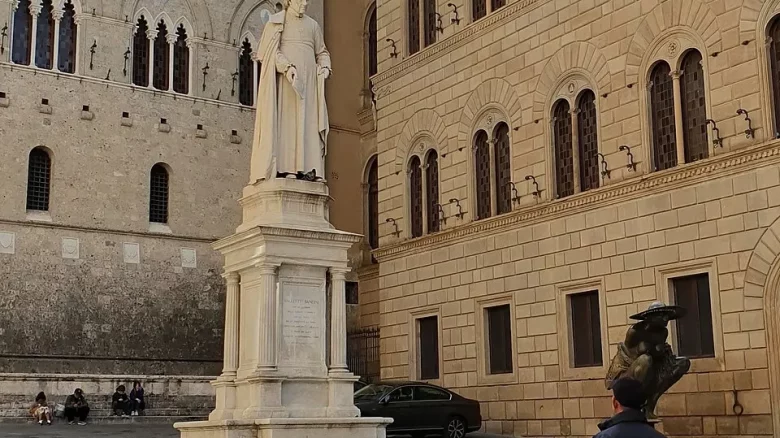
Le conseguenze vanno oltre gli investitori. Mps è una banca legata alla storia economica di Siena, con filiali, lavoratori e clienti che chiedono certezze sull’organizzazione futura. Le ipotesi di integrazione industriale sollevano domande sulla distribuzione territoriale degli sportelli, sul mantenimento delle competenze e sui possibili effetti occupazionali. Le risposte devono arrivare dai documenti industriali e dalle interlocuzioni con le parti interessate, non da rassicurazioni generiche.
Resta inoltre il capitolo della concorrenza. Un’operazione di queste dimensioni richiede l’analisi delle autorità, per valutare gli effetti sul mercato e gli eventuali rimedi necessari. L’approvazione o la bocciatura di un singolo punto societario non può sostituire questo esame. Anche per questo il passaggio assembleare, per quanto significativo, non consente di affermare che l’intera partita sia già conclusa.
La finanza ha espresso una direzione, non ancora il risultato definitivo. Per i risparmiatori la questione è comprendere il corrispettivo effettivo, i rischi e le condizioni dell’operazione. Per Siena è conoscere quale ruolo manterrà il Monte in un eventuale nuovo assetto. Per il sistema bancario italiano la domanda riguarda la competizione, il credito alle imprese e la stabilità di lungo periodo. La risposta non arriverà dal tono dei comunicati, ma dall’esecuzione delle decisioni e dall’azione degli organismi di vigilanza.