Cerca
 Meteo


Italiani, 5.400 miliardi di risparmi: cresce la paura del rischio
🌐 Risparmio italiani, ricchezza finanziaria, investimenti, avversione al rischio e casa sono al centro della nuova fotografia sulle famiglie italiane. Nel 2026 il 56% riesce ancora a risparmiare, accantonando in media l’11,9% del reddito disponibile, ma dietro la capacità di mettere denaro da parte emerge un cambiamento significativo: cresce la prudenza e diminuisce la disponibilità ad assumere rischi finanziari.
Risparmio italiano, la grande ricchezza resta ferma tra prudenza e protezione
C’è un dato che più di altri racconta il rapporto degli italiani con il denaro nel 2026: si continua a risparmiare, ma si investe con maggiore cautela.
L’Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, realizzata da Intesa Sanpaolo e Centro Einaudi, fotografa una situazione meno semplice di quanto potrebbe suggerire il solo dato sull’accantonamento. Il campione comprende 1.800 capifamiglia titolari di un conto corrente, con un ulteriore approfondimento dedicato al rapporto tra risparmiatori e tecnologia su 300 persone.
Il 56% degli intervistati dichiara di essere riuscito a mettere soldi da parte nell’ultimo anno, contro il 58% del 2025. La quota media accantonata resta però elevata: 11,9% del reddito disponibile. Tra i laureati arriva al 14,9%, mentre tra i lavoratori indipendenti si avvicina al 20%.
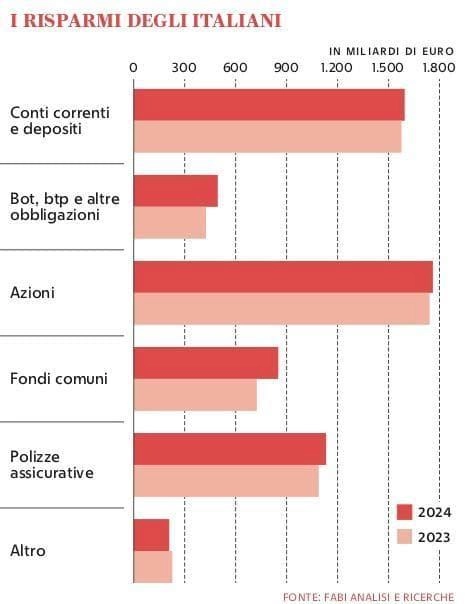
Il dato diventa ancora più interessante se inserito nel quadro della ricchezza finanziaria delle famiglie, che viene stimata in circa 5.400 miliardi di euro. Una massa patrimoniale enorme, costruita nel corso degli anni, che oggi deve confrontarsi con inflazione, incertezza economica, volatilità dei mercati e tensioni geopolitiche.
Il punto non è dunque soltanto quanto gli italiani riescano a risparmiare. La domanda decisiva è che cosa facciano con quel risparmio una volta accumulato.
Perché gli italiani risparmiano: prima vengono gli imprevisti
Il risparmio continua ad avere soprattutto una funzione difensiva.
Per il 40% degli intervistati la principale ragione per mettere denaro da parte è affrontare eventuali imprevisti. Pensione e acquisto o gestione della casa seguono entrambe con il 19%, mentre i figli rappresentano l’11%.
Solo il 6% indica l’investimento come motivazione principale del proprio accantonamento. È un particolare che aiuta a leggere l’intero rapporto: per una larga parte delle famiglie il denaro messo da parte non nasce dall’idea di ottenere un rendimento, ma dalla necessità di costruire una riserva.
Anche la percezione dell’importanza del risparmio conferma questa impostazione. Il 28% considera l’accantonamento indispensabile, una quota vicina ai massimi storici dell’indagine.
È una mentalità che può essere interpretata anche come una risposta agli anni di shock economici vissuti dalle famiglie. Pandemia, inflazione e tensioni internazionali hanno rafforzato la percezione che gli equilibri possano cambiare rapidamente.
Non sorprende quindi che il nuovo record dell’avversione al rischio sia uno dei dati più rilevanti dell’edizione 2026.
Avversione al rischio record: il dato che cambia la fotografia
L’indice di avversione al rischio arriva a 33,6, contro 20,5 nel 2025 e 8,1 nel 2017. È il valore più alto registrato dall’indagine.
Il fenomeno appare ancora più marcato tra i giovani. Nella fascia 18-24 anni il rapporto tra chi non è disposto ad assumersi rischi finanziari e chi invece lo è arriva a 84 a 1.
Il dato è significativo perché contraddice uno schema tradizionale della finanza familiare: in teoria, chi ha davanti un orizzonte temporale molto lungo potrebbe essere maggiormente disposto a sopportare oscillazioni nel valore degli investimenti. La fotografia del 2026 mostra invece una generazione giovane fortemente condizionata dalla successione di eventi economici e geopolitici vissuti durante gli anni della formazione.
La prudenza, tuttavia, non coincide automaticamente con una maggiore sicurezza patrimoniale.
Ed è proprio qui che emerge il principale paradosso del risparmio italiano.
Il paradosso: paura del rischio e portafogli poco diversificati
Quasi il 72% degli investitori dispone di portafogli scarsamente o per nulla diversificati.
In altre parole, la paura di perdere denaro convive con una concentrazione delle risorse in un numero limitato di strumenti. Dal punto di vista della gestione del patrimonio, sono due atteggiamenti che possono entrare in tensione tra loro: evitare il rischio è una cosa, distribuire il rischio è un’altra.
Anche la conoscenza degli strumenti finanziari mostra margini di miglioramento. Soltanto il 36% degli intervistati sa che, in termini generali, un fondo azionario può essere meno rischioso di una singola azione.
La difficoltà principale dichiarata dagli investitori riguarda proprio la valutazione del rischio, indicata dal 50,3% del campione. Seguono il momento in cui investire, la scelta della distribuzione degli investimenti e la selezione degli strumenti.
Questo spiega anche perché la figura del consulente continui a conservare un peso importante. Il gestore della banca è considerato il riferimento più affidabile dal 47% degli intervistati, mentre cresce anche il ricorso a consulenti indipendenti e private banker.
Obbligazioni e fondi tornano al centro delle scelte
La prudenza non significa però che gli italiani abbiano smesso di investire.
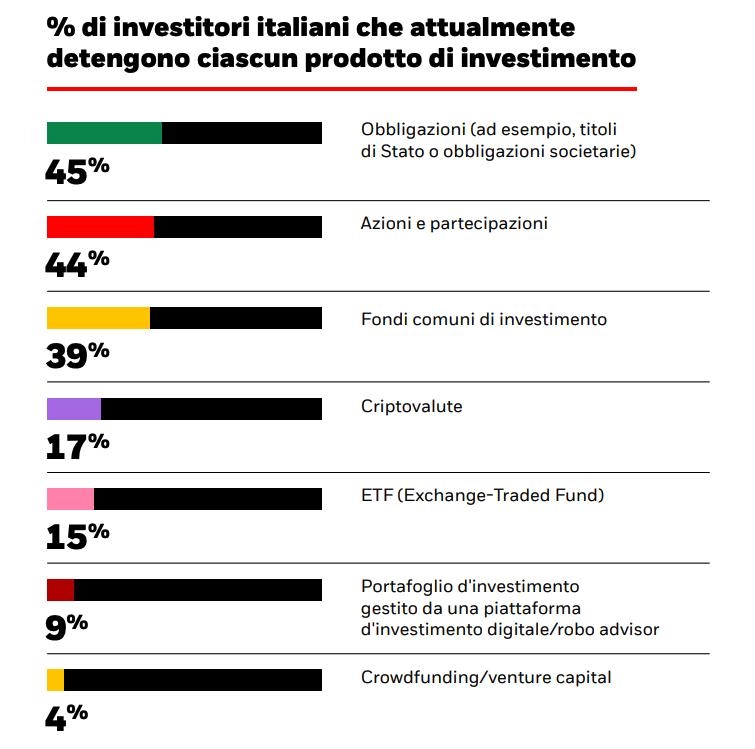
Nel 2026 le obbligazioni interessano il 23,5% degli intervistati e rappresentano in media il 26,6% dei loro portafogli. Il rapporto tra acquirenti e venditori è pari a 2: per ogni venditore si contano quindi due acquirenti.
Resta però una memoria ancora molto forte delle perdite e delle oscillazioni registrate negli anni precedenti. Il 43% teme una perdita nel caso di vendita anticipata delle obbligazioni e il 40% ritiene di non essere adeguatamente protetto dall’inflazione.
Anche il risparmio gestito mostra segnali di maggiore interesse. Tra il 25% e il 30% del campione possiede strumenti gestiti e il rapporto tra sottoscrizioni e riscatti arriva a quasi cinque a uno. Crescono inoltre i piani di accumulo, mentre gli ETF a basso costo registrano una presenza crescente soprattutto tra i più giovani.
Il quadro suggerisce quindi una trasformazione graduale: l’investitore italiano non sta passando bruscamente dal conto corrente alla Borsa, ma sembra muoversi verso strumenti percepiti come più comprensibili, programmabili o compatibili con una strategia di lungo periodo.
Azioni ancora lontane dalle famiglie italiane
Il mercato azionario rimane invece una frontiera poco frequentata.
Il 45% degli intervistati conosce le azioni, ma soltanto il 7,8% dichiara di averle possedute negli ultimi cinque anni. La distanza tra conoscenza e partecipazione è dunque notevole.
Le ragioni sono soprattutto legate alla percezione della perdita del capitale e alla mancanza di esperienza. Eppure, tra coloro che hanno investito in azioni, il livello di soddisfazione dichiarato è elevato.
Questo contrasto racconta un problema più ampio: conoscere l’esistenza di uno strumento non significa necessariamente comprenderne il funzionamento, il livello di rischio, l’orizzonte temporale e il ruolo che può avere all’interno di un portafoglio complessivo.
La questione dell’educazione finanziaria diventa quindi centrale soprattutto in un Paese nel quale una parte consistente della ricchezza privata rimane concentrata in poche categorie di attività.
La casa resta il grande pilastro del patrimonio
Se la finanza rimane terreno di cautela, l’immobiliare conserva un ruolo profondamente radicato nella cultura patrimoniale italiana.
La casa rappresenta circa due terzi del patrimonio medio familiare, stimato dall’indagine in circa 320 mila euro. La proprietà dell’abitazione resta inoltre molto diffusa: quasi otto intervistati su dieci vivono in una casa di proprietà.
Ma anche qui qualcosa sta cambiando.
L’immobile continua a essere percepito come una forma di sicurezza, ma viene progressivamente considerato anche come una risorsa da utilizzare nel corso della vita. Non soltanto un’eredità destinata ai figli, dunque, ma un possibile strumento per sostenere il reddito nella fase della pensione.
È un passaggio importante perché riflette l’evoluzione delle esigenze delle famiglie. L’allungamento della vita, l’incertezza sulle prospettive reddituali e la necessità di integrare le entrate future modificano lentamente la funzione attribuita al patrimonio immobiliare.
Digitale nella vita quotidiana, filiale quando si decide sui risparmi
Un’altra fotografia interessante arriva dal rapporto tra tecnologia e denaro.
Gli italiani utilizzano sempre più strumenti digitali, ma quando si tratta di decidere come gestire i risparmi la componente umana conserva un ruolo centrale.
Il 28,2% del campione non utilizza internet, mentre il 27,9% lo impiega in modo pienamente integrato nelle proprie attività. Tra i 18-44enni gli utilizzatori intensivi salgono al 38,8%.
Quando però la questione diventa finanziaria, la situazione cambia: il 58,1% gestisce prevalentemente i propri risparmi in filiale, il 26,5% utilizza un modello misto e appena il 12,8% opera soprattutto attraverso l’app mobile.
La distinzione è significativa. Il digitale appare ormai naturale per pagamenti, operazioni quotidiane e consultazione del conto. La scelta di investimento, invece, continua a essere associata a una maggiore necessità di confronto, spiegazione e fiducia.
È anche una delle ragioni per cui la consulenza resta importante in un momento nel quale la quantità di informazioni disponibili online cresce molto più rapidamente della capacità di valutarle.
Il nuovo identikit del risparmiatore italiano
Il quadro che emerge nel 2026 non è quello di un Paese che ha smesso di investire, né quello di famiglie completamente ferme sulla liquidità.
È piuttosto il ritratto di un risparmiatore che accumula, protegge e soltanto dopo cerca rendimento.
La quota di chi riesce a risparmiare resta superiore alla metà del campione. La propensione media all’accantonamento rimane vicina al 12% del reddito. Allo stesso tempo, però, l’avversione al rischio ha raggiunto il massimo storico dell’indagine e la diversificazione dei portafogli resta limitata.
La direzione degli ultimi mesi mostra comunque segnali di movimento: obbligazioni, risparmio gestito e piani di accumulo guadagnano spazio, mentre la liquidità depositata sui conti diminuisce rispetto ai picchi precedenti. La quota di ricchezza finanziaria mantenuta sul conto corrente, che nel 2023 era arrivata al 68%, torna nel 2026 verso il 50%.
Il vero tema, quindi, non è stabilire se gli italiani siano prudenti oppure propensi al rischio. È capire come trasformare una straordinaria capacità di accumulo in una gestione patrimoniale più consapevole, soprattutto mentre cambiano il rapporto con la banca, l’utilizzo della tecnologia e le esigenze delle nuove generazioni.
I 5.400 miliardi di ricchezza finanziaria raccontano infatti soltanto una parte della storia. L’altra riguarda il modo in cui questa ricchezza viene distribuita, protetta e utilizzata nel tempo. E il 2026 mostra che, per le famiglie italiane, la sicurezza continua a venire prima del rendimento.
© RIPRODUZIONE RISERVATA