Cerca
 Meteo


Mutui fino a 50 anni, la proposta Consap per abbassare le rate
🌐 Mutui fino a 50 anni: la proposta Consap punta ad abbassare le rate dei giovani alle prese con tassi più alti e accesso alla prima casa sempre più difficile.
L’idea di allungare la durata dei mutui fino a 50 anni torna al centro del dibattito sul futuro dell’abitazione in Italia. Non si tratta soltanto di una modifica tecnica alla durata dei finanziamenti, ma di una proposta che potrebbe incidere concretamente sulla possibilità, per migliaia di giovani, di trasformare l’acquisto della prima casa da progetto rinviato a scelta possibile.
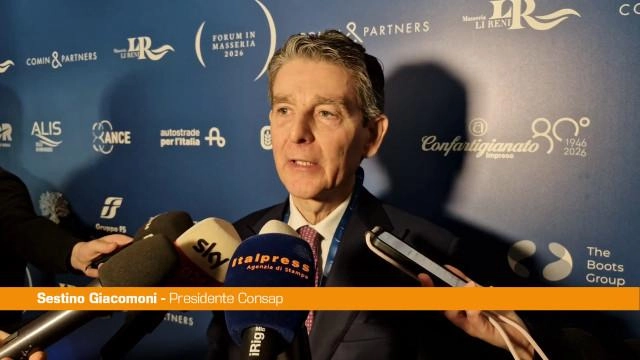
A rilanciarla è stato Sestino Giacomoni, presidente di Consap, secondo il quale l’attuale scenario dei tassi rende necessario affiancare al rifinanziamento del Fondo di garanzia per la prima casa anche strumenti capaci di contenere l’importo delle rate mensili.
Il momento, del resto, è particolarmente delicato. La Banca centrale europea ha appena aumentato di 25 punti base i tassi di riferimento, portando il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%, con decorrenza dal 16 settembre.
Per chi sta valutando oggi un mutuo, soprattutto con un reddito iniziale non elevato, il tema della rata è quindi tornato rapidamente in primo piano.
Mutui fino a 50 anni: perché Consap pensa ai giovani
Il ragionamento di Giacomoni parte da un dato significativo: nel 2026 il 93,5% delle domande per accedere al Fondo mutui di garanzia Consap arriva da persone sotto i 36 anni.
Il dato racconta un cambiamento importante nella composizione della domanda. Il Fondo non è più percepito soltanto come uno strumento di supporto generale per chi vuole comprare un’abitazione, ma soprattutto come una leva utilizzata dalle nuove generazioni per superare uno dei principali ostacoli all’acquisto: la difficoltà di ottenere un finanziamento adeguato quando il capitale disponibile e il reddito iniziale non consentono di sostenere una rata elevata.
Il Fondo Prima Casa offre infatti una garanzia pubblica alla banca e facilita l’accesso al credito per l’acquisto dell’abitazione principale, secondo requisiti stabiliti dalla normativa. Consap gestisce le domande trasmesse dagli istituti aderenti e verifica il rispetto delle condizioni previste.
La garanzia, però, non significa che lo Stato paghi il mutuo al posto del cittadino. Il finanziamento continua a essere concesso dalla banca, che valuta reddito, capacità di rimborso, valore dell’immobile e caratteristiche dell’operazione.
È proprio qui che si inserisce la proposta dei mutui più lunghi.
Come cambierebbe la rata con un mutuo di 40 o 50 anni
Il principio finanziario è semplice: più lunga è la durata del finanziamento, più si distribuisce nel tempo il rimborso del capitale.
A parità di importo e tasso, un mutuo trentennale comporta normalmente una rata più elevata rispetto a un finanziamento quarantennale. Portare la durata a 50 anni consentirebbe di ridurre ulteriormente l’esborso mensile.
È questa la leva sulla quale punta la proposta di Consap: non eliminare il problema dei tassi, ma rendere più sostenibile la rata anche quando il costo del denaro aumenta.
La differenza può essere particolarmente importante per un giovane che si trova all’inizio della propria carriera professionale. Un reddito destinato a crescere nel tempo può non essere sufficiente, oggi, per sostenere una rata costruita su 20 o 25 anni. Diluirla su un periodo molto più lungo potrebbe invece consentire di rientrare nei parametri di sostenibilità richiesti dalla banca.
Ma c’è un rovescio della medaglia.
Una rata più bassa non significa necessariamente un mutuo più conveniente. Allungare sensibilmente la durata significa pagare interessi per più anni e, a parità di condizioni, aumentare il costo complessivo del finanziamento.
La vera domanda, dunque, non è soltanto quanto si può risparmiare ogni mese, ma quanto costerà complessivamente quella casa al termine del mutuo.
Tassi in aumento, la questione diventa ancora più urgente
La proposta arriva in un contesto nel quale il costo del denaro è tornato a salire. La decisione della BCE del 10 settembre rappresenta il secondo rialzo dei tassi del 2026 e arriva mentre l’inflazione dell’area euro resta sotto pressione, anche per effetto dell’aumento dei costi energetici. Le nuove proiezioni indicano un’inflazione media del 3% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028.
Per il mercato immobiliare italiano questo significa una cosa molto concreta: il costo del finanziamento può tornare a rappresentare un freno alla domanda.
L’effetto è particolarmente delicato per chi deve acquistare la prima casa e non dispone di grandi risparmi. Quando il tasso aumenta, infatti, cresce anche la rata del finanziamento a parità di capitale e durata. La possibilità di estendere il piano di rimborso può quindi diventare una sorta di ammortizzatore finanziario.
Non è però una soluzione automatica.
La proposta sui 50 anni non è ancora una misura operativa
È questo uno degli aspetti più importanti da chiarire. Oggi non esiste un obbligo per le banche di offrire mutui fino a 50 anni.
La proposta avanzata da Giacomoni è un appello rivolto al governo e agli istituti di credito affinché, accanto al rifinanziamento del Fondo, venga valutata anche la possibilità di consentire durate molto più lunghe per i mutui destinati ai giovani.
Per trasformare l’idea in una misura strutturale servirebbero quindi interventi normativi e soprattutto una disponibilità concreta del sistema bancario.
La durata di un mutuo, infatti, non dipende esclusivamente dalla presenza della garanzia pubblica. La banca deve comunque valutare il rischio dell’operazione, l’età del richiedente, il reddito, la stabilità lavorativa e la capacità di sostenere il debito nel tempo.
Ed è proprio l’età a rendere il tema dei 50 anni particolarmente interessante.
Il problema dell’età del mutuatario
Un mutuo cinquantennale non può essere considerato semplicemente come un normale finanziamento trentennale con vent’anni in più. La banca deve tenere conto dell’età del cliente alla scadenza.
Per un giovane di 25 o 30 anni il ragionamento è naturalmente diverso rispetto a quello applicato a chi richiede un mutuo in età più avanzata. La proposta, quindi, appare pensata soprattutto per una fascia anagrafica giovane, coerentemente con il crescente peso degli under 36 tra i beneficiari del Fondo.
Il vero obiettivo sarebbe creare un meccanismo nel quale la garanzia pubblica e una durata più ampia possano lavorare insieme per ridurre la barriera d’ingresso al mercato immobiliare.
Consap, la garanzia pubblica resta il punto centrale
Il Fondo Prima Casa continua a rappresentare uno degli strumenti più importanti per facilitare l’accesso al credito. La normativa prevede una garanzia pubblica sui mutui destinati all’acquisto dell’abitazione principale e stabilisce specifici requisiti per accedere alla misura.
Nel settembre 2026, inoltre, Consap ha aggiornato i parametri relativi ai tassi soglia per i mutui assistiti dalle garanzie maggiorate: per le operazioni con garanzia all’80%, all’85% o al 90%, i valori indicati sono 4,55% per il fisso e 4,41% per il variabile.
È un dettaglio tutt’altro che secondario, perché mostra quanto il tema dei tassi sia diventato centrale nella gestione del Fondo.
La combinazione immaginata da Giacomoni sarebbe quindi composta da più elementi: garanzia pubblica, durata più lunga e rata mensile più contenuta.
Una strategia che potrebbe permettere a una parte dei giovani di accedere al mercato senza dover necessariamente rinunciare all’acquisto a causa di una rata giudicata troppo alta.
Mutuo a 50 anni: vantaggio immediato, costo da valutare
La proposta presenta dunque un vantaggio evidente, ma anche un rischio che non può essere ignorato.
Il vantaggio è la riduzione della rata mensile. Per una famiglia giovane significa poter destinare una quota inferiore del reddito al mutuo e mantenere maggiore spazio per spese quotidiane, figli, mobilità, risparmio e imprevisti.
Il costo è una maggiore esposizione nel tempo.
Con un mutuo molto lungo, infatti, il debito può accompagnare il cliente per gran parte della vita lavorativa. Inoltre, anche una piccola differenza nel tasso applicato può diventare rilevante quando viene moltiplicata per decenni di rimborso.
Per questo motivo, un eventuale mutuo a 40 o 50 anni dovrebbe essere valutato non soltanto guardando la rata pubblicizzata, ma considerando il costo totale del credito, le condizioni contrattuali, la possibilità di estinzione anticipata e l’eventuale convenienza di rinegoziare o surrogare il finanziamento in futuro.
Prima casa, la sfida è rendere accessibile il futuro
Dietro la proposta dei 50 anni c’è, in definitiva, una questione molto più ampia: quanto deve essere lungo il debito necessario per permettere a un giovane di comprare casa?
L’aumento dei prezzi degli immobili in molte aree, la difficoltà di accumulare un anticipo sufficiente e l’incertezza dei redditi nei primi anni di carriera hanno progressivamente spostato in avanti l’età dell’acquisto.
Allungare la durata del mutuo può contribuire a ridurre la barriera della rata, ma non risolve da solo il problema dell’accessibilità abitativa.
La sfida sarà trovare un equilibrio tra sostenibilità mensile e costo complessivo, evitando che una rata più leggera si trasformi in un debito eccessivamente lungo e oneroso.
Per i giovani, tuttavia, il messaggio politico ed economico della proposta è chiaro: se i tassi resteranno elevati, la durata del mutuo potrebbe diventare una delle principali leve per mantenere aperta la porta della prima casa.
E proprio mentre il costo del denaro torna a salire, il dibattito sui mutui cinquantennali è destinato a entrare sempre più nel confronto tra governo, banche e istituzioni. La partita, per chi oggi cerca casa, non riguarda soltanto il prezzo dell’immobile: riguarda soprattutto quanto sarà possibile pagare ogni mese senza rinunciare al progetto di costruire il proprio futuro.
© RIPRODUZIONE RISERVATA